Proya ancre une présence scientifique et commerciale en Europe et aux États‑Unis
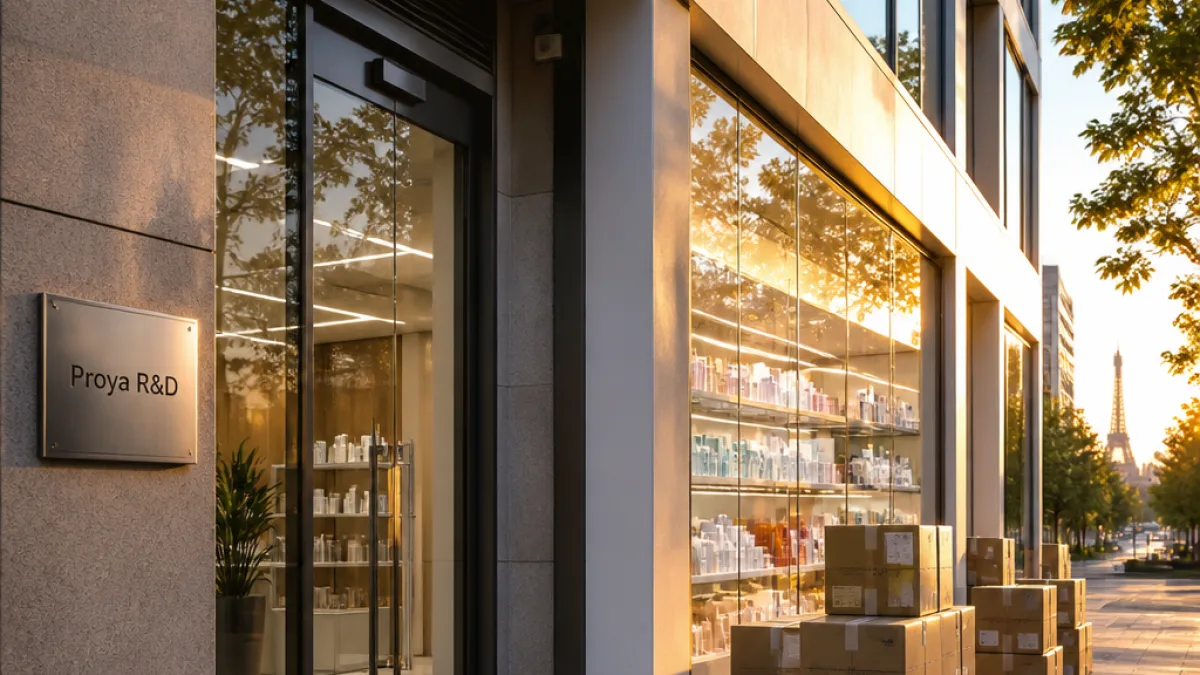
Proya Cosmetics, première marque chinoise de « C‑beauty » en chiffre d'affaires, franchit une étape notable de son internationalisation : ses lignes Advanced Firming et Original Repair seront disponibles dans 400 magasins Ulta et sur Ulta.com aux États‑Unis à partir de novembre. Parallèlement, la maison a inauguré ce mois‑ci un centre de recherche et développement à Paris, marquant une implantation scientifique sur le sol européen.
Ces annonces traduisent une stratégie en deux volets : gagner en visibilité commerciale via des distributeurs majeurs et consolider l'innovation produit en investissant localement en R&D. Pour une maison chinoise, s'appuyer sur une enseigne américaine spécialisée comme Ulta et ouvrir un centre à Paris signale une volonté d'adapter formulation et image aux marchés occidentaux.
Une dynamique partagée par d'autres signatures de la « C‑beauty »
Le mouvement n'est pas isolé. Plusieurs maisons ont opté pour une progression séquentielle : d'abord la vente en ligne à l'international, puis l'ouverture de points de vente physiques et le recours à des distributeurs locaux. Exemples relevés :
- Florasis : esthétique inspirée des codes traditionnels chinois ; première boutique phare à l'étranger ouverte l'an dernier dans le quartier de Ginza, à Tokyo.
- Joocyee et Judydoll : boutiques inaugurées à Singapour l'an dernier ; ces deux marques font partie du groupe Joy Group et figurent désormais au catalogue du distributeur britannique Skin Cupid.
Sur le plan produit, ces maisons misent sur des codes différenciants — rouges à lèvres sculptés, masques lyophilisés à activer, crèmes enrichies d'ingrédients traditionnels — qui mêlent savoir‑faire local et marketing expérientiel pour séduire une clientèle internationale.
Ce que cela implique pour la filière française
L'installation d'un centre de R&D à Paris par Proya soulève plusieurs conséquences pour l'écosystème cosmétique français : renforcement des collaborations scientifiques locales, concurrence accrue sur l'innovation active et possible pression sur les circuits de distribution. Les groupes et laboratoires français pourraient voir émerger des partenariats ou, à l'inverse, devoir redoubler d'efforts pour préserver leur part de marché face à ces nouveaux entrants.
Distribution et stratégie : du e‑commerce aux vitrines physiques
La trajectoire observée — début en ligne, extension vers des boutiques physiques et accords avec distributeurs spécialisés — reflète une méthode d'internationalisation que connaissent déjà d'autres régions (notamment la K‑beauty). Pour les acteurs européens du secteur, la présence sur des plateformes et en points de vente clés comme Ulta ou Skin Cupid permet d'évaluer la réception client avant d'engager des investissements lourds.
| Marque | Action internationale |
|---|---|
| Proya | Vente de deux gammes chez Ulta (400 magasins) ; ouverture d'un centre R&D à Paris |
| Florasis | Boutique phare ouverte à Ginza, Tokyo |
| Joocyee & Judydoll (Joy Group) | Boutiques à Singapour ; distribution via Skin Cupid au Royaume‑Uni |
La multiplication de ces initiatives invite les professionnels et observateurs à suivre l'évolution des collaborations transnationales et l'impact sur les normes d'innovation cosmétique. La montée en puissance de la « C‑beauty » redessine ainsi la carte concurrentielle du marché mondial de la beauté, tout en interrogeant les stratégies locales des filières françaises et européennes.