Un tournant pour le financement public
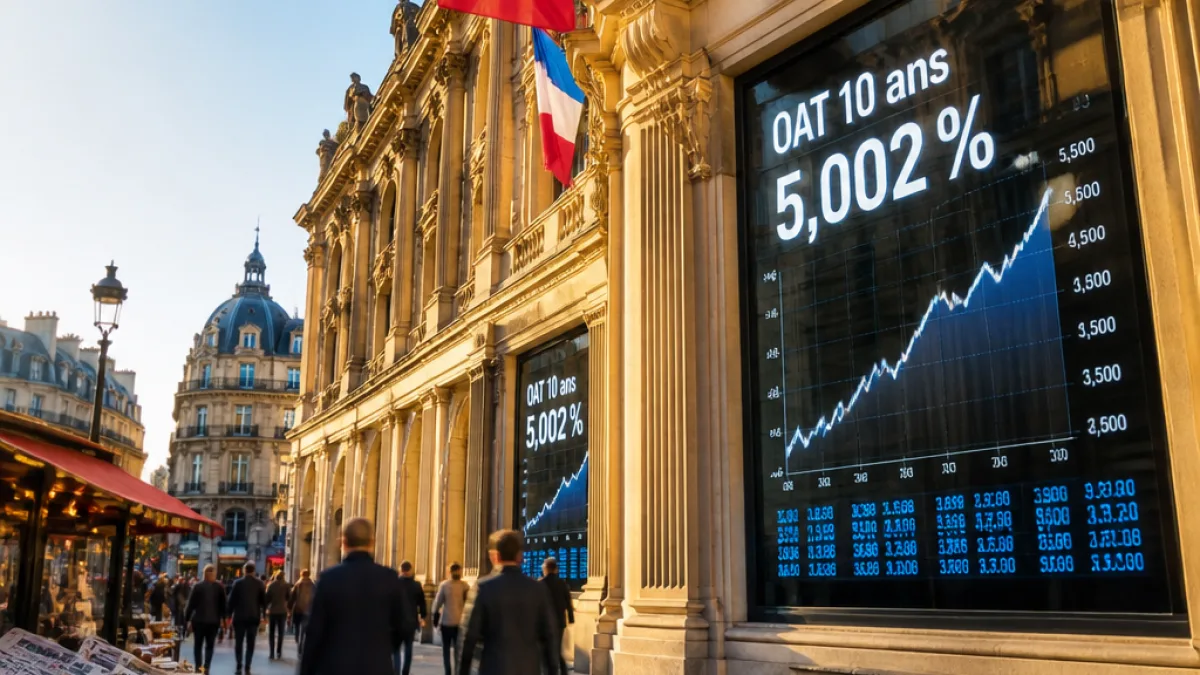
Le rendement de l'obligation d'État française à dix ans a franchi la barre symbolique des 5 % le 21 octobre 2026, à 5,002 %, selon un relais de l'agence Reuters. Ce niveau n'avait pas été observé depuis 2002 et traduit une hausse notable du coût auquel la France se finance sur les marchés long terme.
Les investisseurs réclament désormais une rémunération plus élevée pour détenir de la dette française sur la période longue, tandis que parallèlement l'écart de taux avec l'Allemagne (le spread OAT‑Bund) s'est élargi autour de 157 points de base. Cet écart reflète une prime de risque supplémentaire exigée par les prêteurs par rapport à la référence souveraine allemande.
Causes mises en avant
- La remontée générale des rendements obligataires au niveau international ;
- Les inquiétudes persistantes sur l'inflation et le contexte énergétique ;
- Les doutes des marchés sur la trajectoire des finances publiques françaises et la capacité du gouvernement à faire adopter son budget.
Selon Reuters, ces facteurs ont convergé pour pousser les taux français vers des niveaux inédits depuis plus de deux décennies. Les opérateurs scrutent désormais l'ampleur et la durée de cette tension : s'agit‑il d'un mouvement transitoire lié aux marchés mondiaux, ou d'une réévaluation durable du risque souverain français ?
Conséquences pour les finances publiques et l'économie
Une hausse prolongée du rendement des OAT entraîne mécaniquement un alourdissement du service de la dette publique : pour une part significative de l'endettement renouvelée ou nouvellement émise, l'État doit consentir des taux supérieurs. À court terme, cela peut réduire les marges de manœuvre budgétaires et compliquer la gestion des déficits.
Au‑delà des seules finances publiques, un niveau de taux plus élevé à long terme influe aussi sur les conditions de financement des entreprises et des ménages, via les taux interbancaires et les prime et comportements sur le marché du crédit. Toutefois, l'atteinte de 5 % par l'OAT ne signifie pas une incapacité d'emprunter ; elle marque surtout une hausse du coût de ce financement.
Points de vigilance
- Le différentiel avec le Bund reste un indicateur clé suivi par les acteurs ;
- La réaction des autorités budgétaires et la capacité à présenter un budget jugé crédible seront déterminantes pour la suite ;
- Les évolutions des taux sur les marchés internationaux et des prix de l'énergie continueront d'influencer les rendements souverains français.
| Indicateur | Valeur citée |
|---|---|
| Rendement OAT 10 ans (21/10/2026) | 5,002 % |
| Écart OAT‑Bund | ~157 points de base |
Cette alerte sur les coûts d'emprunt intervient alors que les marchés évaluent simultanément des facteurs extérieurs (tendance des taux mondiaux, inflation, énergie) et des facteurs propres à la France (trajectoire budgétaire et climat politique). Les acteurs financiers et les autorités publiques auront à suivre de près l'évolution de ces variables pour apprécier l'impact sur la soutenabilité de la dette.
Source : Reuters, reprise des observations de marché au 21 octobre 2026.